
Keterangan tersebut kini menjadi bagian dari materi yang harus diuji penyidik melalui dokumen dan pemeriksaan pihak terkait.
Dari sinilah persoalan tata kelola anggaran menjadi penting.
Sebab, perubahan sebuah rencana anggaran perusahaan daerah bukan hanya menyangkut administrasi internal. Jika berkaitan dengan penggunaan modal pemerintah daerah, kewenangan dan mekanisme persetujuannya juga menjadi bagian yang perlu diperiksa.
Bagian lain yang menarik perhatian adalah surat teguran Wali Kota Palu.
Surat tersebut disebut diterbitkan setelah adanya temuan Inspektorat dan ditujukan kepada Direktur Perumda Air Minum Kota Palu selaku pihak yang menjalankan pengelolaan perusahaan.
Keterangan internal perusahaan menyebut surat itu berisi permintaan agar temuan tersebut segera ditindaklanjuti.
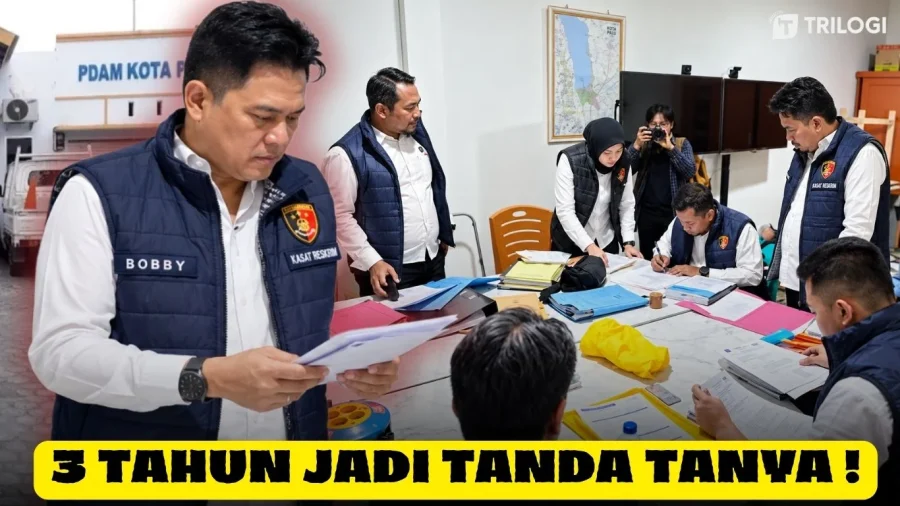
Polisi kemudian ikut menyita surat tersebut dalam penggeledahan.
Di sinilah penyidik memiliki dokumen yang dapat membantu merekonstruksi kapan persoalan diketahui, siapa yang mengetahui, apa yang diperintahkan dan bagaimana tindak lanjutnya.
Namun, keberadaan surat teguran tidak otomatis membuktikan terjadinya tindak pidana.
Isi surat, waktu penerbitan, respons pihak yang menerima serta hubungan dokumen tersebut dengan dugaan penyimpangan masih harus diuji melalui proses penyidikan.
Rangkaian dokumen tersebut kemudian membawa perkara ke pertanyaan yang lebih besar: sejauh mana pengawasan internal perusahaan berjalan?
Jika benar terdapat temuan Inspektorat yang kemudian dituangkan dalam surat teguran kepala daerah, penyidik tentu perlu menelusuri kronologi sejak temuan pertama muncul hingga akhirnya perkara masuk ke tahap penggeledahan.
Tetapi, menyebut adanya “kegagalan pengawasan” sebagai fakta masih terlalu dini.
Yang sudah diketahui adalah terdapat temuan yang menjadi dasar penerbitan surat teguran, sementara polisi kini menyita dokumen tersebut sebagai bagian dari penyidikan.
Pertanyaan selanjutnya adalah apakah mekanisme pengawasan internal telah dijalankan sesuai prosedur dan apakah rekomendasi hasil pemeriksaan telah ditindaklanjuti.
Dana yang menjadi objek perkara berasal dari tahun anggaran 2023, sementara penggeledahan baru dilakukan pada September 2026.